
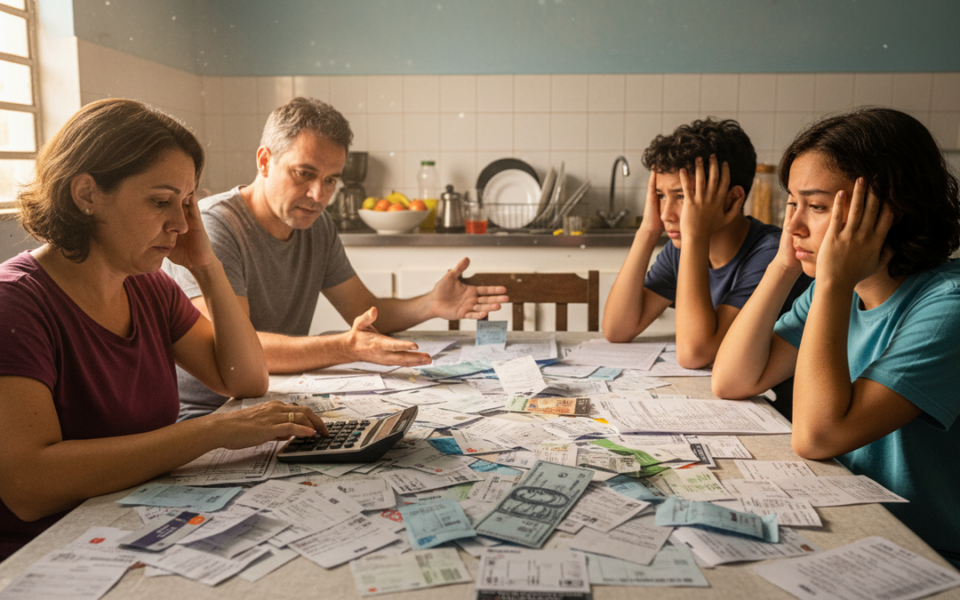
Aumento de la Mora en los Hogares Argentinos
Nunca antes tantas familias argentinas habían intentado renegociar sus deudas con los bancos, sin embargo, la morosidad volvió a incrementarse en julio. Actualmente, los hogares enfrentan un total de $2,6 billones en préstamos reestructurados, lo que representa el nivel más alto en años y equivale al 3,7% de la totalidad del crédito tomado por ellos.
Datos Relevantes sobre la Morosidad
La morosidad de las familias alcanzó un nuevo pico, subiendo del 12,77% al 12,94%. Este aumento cortó un breve respiro observado en junio, cuando la tasa había disminuido por primera vez tras 19 incrementos consecutivos. Los datos provienen de la consultora 1816 y se basan en el informe mensual del Banco Central sobre deudores, que se espera que se publique a finales de septiembre.
Impacto en las Empresas y la Reacción del Gobierno
En el caso de las empresas, las deudas refinanciadas alcanzan el 0,8% del financiamiento total, una cifra que no se veía en más de quince años. Sin embargo, esta mejora no ha sido suficiente para evitar el deterioro general. En julio, la irregularidad del crédito privado total aumentó del 7,63% al 7,73%, y la morosidad empresarial pasó del 3,50% al 3,61%. En concreto, entre los hogares, el atraso se agravó en 23 de las 30 entidades más grandes del sistema financiero.
El tema de la morosidad también ha ingresado en la agenda política. Javier Milei, político de la oposición, ha minimizado la crisis, considerándola un problema entre entidades privadas. Por otro lado, dentro del oficialismo, algunos abogan por que el Banco Central implemente mecanismos más claros y transparentes que informen a los prestatarios sobre los costos finales de sus préstamos. Además, 133 legisladores de la oposición están impulsando una convocatoria a la Comisión de Finanzas para abordar este tema.
Razones Detrás del Aumento de la Morosidad
Es interesante observar que, a pesar del aumento de la morosidad, el saldo de deuda morosa en términos reales apenas ha variado desde junio. El incremento en el índice de morosidad se produce debido a que el monto total de financiamiento ha disminuido. En otras palabras, si la cantidad de deuda impaga se mantiene constante mientras el crédito total otorgado se reduce, el porcentaje de morosidad se incrementa. Esto indica que, en gran medida, el aumento de julio refleja una contracción en el préstamo por parte de los bancos más que un mayor número de morosos.
Desafíos Económicos y Medidas del Gobierno
Este es un problema crítico para el gobierno argentino, ya que el crédito es una de las herramientas clave que se espera utilizar para estimular la actividad económica. Una contracción del sistema bancario, mientras la mora sigue en aumento, limita esta herramienta crucial.
A pesar de las posturas oficiales que minimizan la situación, el Ministerio de Economía ha decidido destinar hasta $2 billones del Fondo de Garantía de Sustentabilidad de la Anses para financiar hipotecas de unas 17,000 familias. Este movimiento refleja una clara preocupación dentro del equipo económico: si la reactivación económica depende del crédito, entonces es fundamental que el acceso a este no quede a merced de las dinámicas de mercado.
Conclusiones
La morosidad en los hogares argentinos no solo es un indicador preocupante de la salud económica del país, sino que también ha comenzado a atraer la atención política. Con medidas tanto reactivas como proactivas en marcha, el futuro inmediato se presenta incierto, pero decisivo para muchas familias que dependen de la estabilidad del crédito.

Deja una respuesta